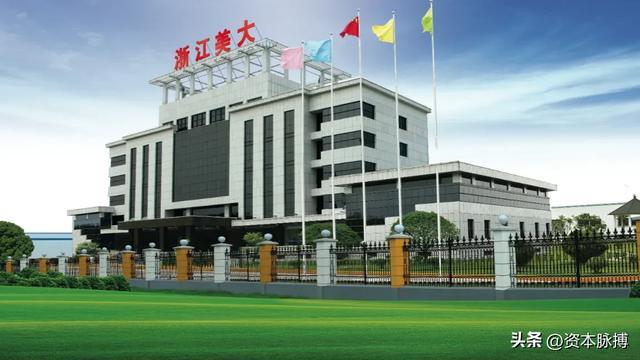
一家靠发明中国第一台集成灶起家的公司,把行业从零做到百亿规模,用十年时间被资本市场封为“厨电白马”,又用四年时间把这份家业跌回了原点。
然后,它把控制权卖掉了。
买家是一家成立仅十余天的公司。
7月16日,浙江美大实业股份有限公司(002677.SZ)发布重磅公告:创始人夏志生与其子夏鼎,拟将合计29.99%的股份,以每股6.656元的价格,协议转让给深圳星蓝图产业投资合伙企业,交易总价款约12.9亿元。
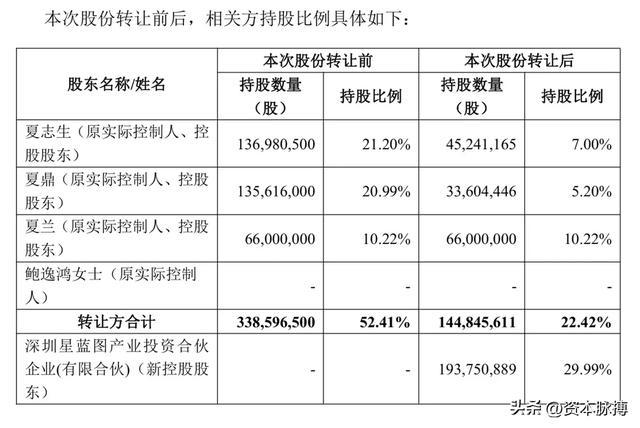
股权交割完成后,创始家族持股从52.41%骤降至22.42%,彻底失去对这家公司长达数十年的控制权。
深圳星蓝图背后站着的,是一位跨境电商领域的技术型创业者——张海政,计算机博士,前微软、亚马逊工程师,典型的硅谷背景互联网人。
用一个十几天前才注册的空壳公司,花近13亿接下一个发明了集成灶的传统制造业老大,这笔交易,怎么看都透着一种时代错位感。
认识浙江美大:厨房里那台你可能见过但叫不上名字的机器
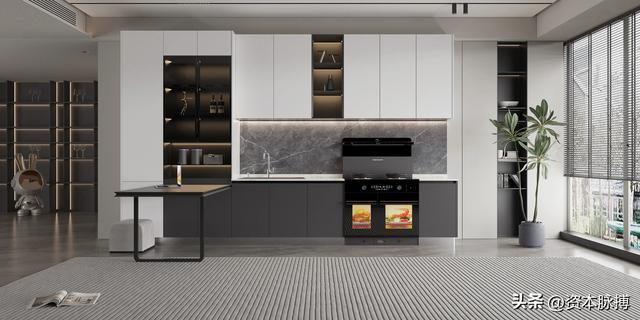
很多人可能没有意识到,自己住过的新房,或者亲戚家的厨房里,那台把烟机、灶台、消毒柜合三为一的集成灶,没准就是浙江美大做的。
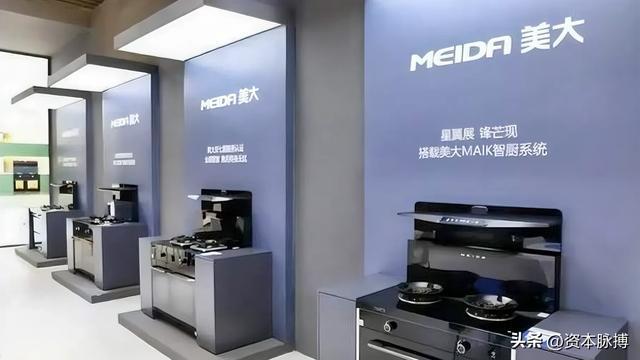
集成灶这个品类,在中国厨电市场里占据着一个很特殊的位置。
它不像老板、方太那样以高端形象深入人心,也不像九阳、苏泊尔那样靠小家电打遍全国。
它的主战场,几乎只有一个地方——新房装修套餐。
开发商交房、装修公司做套餐、业主验收入住,这条链条里,集成灶是个绝佳的标配产品,性价比高、功能集成、视觉上显档次。
2025年,集成灶类产品占浙江美大营业收入的87.91%,这个数字,高到有点触目惊心。
这也意味着,浙江美大几乎把自己的命运,完整地绑在了中国新房市场的兴衰上。
创始人夏志生:从5400元到集成灶发明人
说起浙江美大,绕不开它的创始人夏志生这个名字。
1979年,改革开放刚刚启幕,夏志生怀揣5400元人民币,从浙江海宁农村一家小电镀厂起步创业。
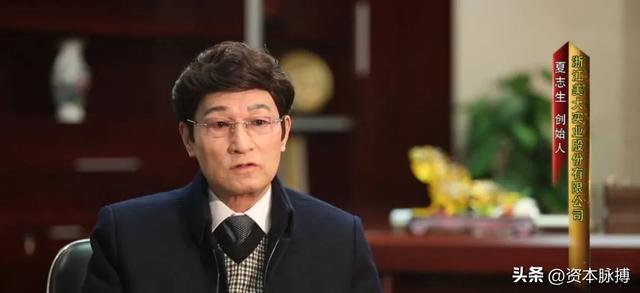
他不是科班出身的商人,也没有什么显赫的资源,靠的是一股子摸着石头过河的劲儿,从电镀、热处理,到制版、电子仪器,再到太阳能热利用,一步步把自己的事业做大。
真正让他在历史上留下名字的,是2000年的一个决定。
那年,夏志生盯上了一个让无数中国家庭头疼了几千年的问题——油烟。
传统的抽油烟机装在头顶,靠向上抽吸,厨房里那股烟雾在被吸走之前,已经弥漫了整个操作台。夏志生的想法是,能不能把这个过程反过来,从灶台底部就把油烟截住?
他组建研发团队,封闭攻关,历经三年、数千次试验。
2003年,世界上第一台“下排油烟系统”集成灶,在浙江美大的车间里诞生了。
这不是改良,而是发明。
一个全新的厨电品类,由此诞生。
后来,行业的人给了夏志生两个最高奖项——“中国五金制品行业终身成就奖”和“中国燃气具行业终身成就奖”,前者代表整个产业链对他的认可,后者代表直接竞争对手的致敬。
2012年,浙江美大在深交所上市,成为集成灶行业第一股。
此后十年,公司营收从3.62亿元一路攀升至2021年的21.64亿元,扣非净利润从8345万元增长至6.35亿元,资本市场送上了“厨电白马”的标签。
那是浙江美大最好的时候。
拐点:一个地产周期,把所有的努力摁进了泥里
好日子在2022年戛然而止。
并不是因为浙江美大自己做错了什么。
房地产市场的深度下行,把所有高度依赖新房装修的品类,统统拖入了泥潭。
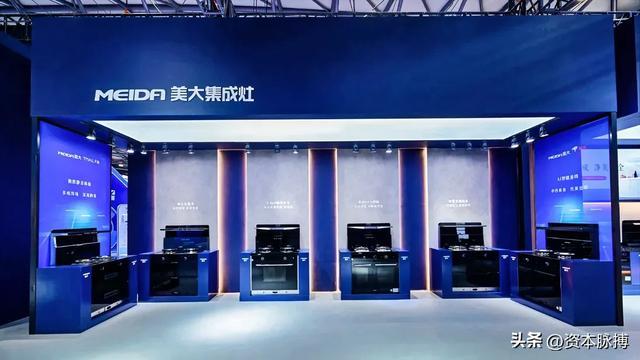
集成灶,首当其冲。
数字是最诚实的:2022年营收18.34亿元,2023年16.73亿元,2024年骤降至8.77亿元,2025年仅剩4.54亿元。
四年时间,营收腰斩再腰斩,一路倒退回2014年前后的水平。
利润端更是触目惊心。
2021年归母净利润6.65亿元,到2025年只剩1154万元;扣非净利润从6.35亿元跌至1009万元,四年间蒸发逾98%。
公司自己坦承,集成灶属于典型的“地产后周期品类”,主要需求来自新房装修,存量替换难度很大。
2025年销售额中,仅约15%来自旧房改造和以旧换新。
这就是说,浙江美大的生意,85%以上靠的是新楼盘。
新楼盘卖不动,装修就少,集成灶就卖不出去,就这么简单,也就这么绝望。
有一个细节值得注意:这种模式在行业上升期是巨大的优势,因为新房交付量越大,集成灶的需求就越旺盛,几乎是躺着赚钱。
但它的另一面,是一旦新房市场降温,公司几乎没有任何缓冲能力。
过于专一的商业模式,在顺风期是护城河,在逆风期就是悬崖。
跨界自救:押注自动驾驶,但远水解不了近渴
眼看主业下滑,浙江美大也不是没有挣扎。
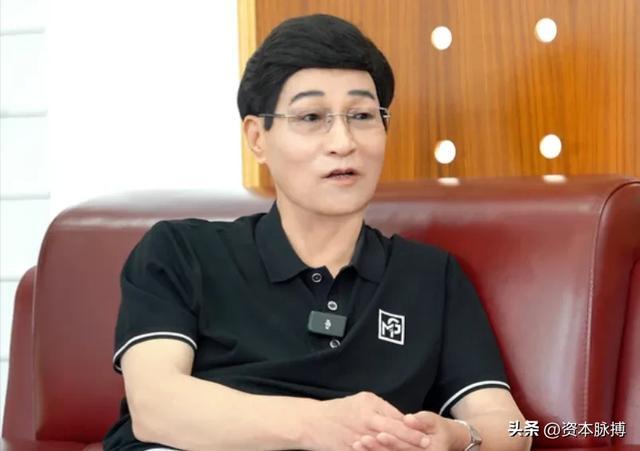
2025年6月,公司出资1.1亿元,入股了国内头部自动驾驶企业魔视智能科技(上海)股份有限公司,获得其4.8657%股权,跨界切入智能驾驶赛道。
三个月后,魔视智能向港交所递交主板IPO招股书并上市成功,浙江美大作为股东,理论上可以享受到股份退出时的投资收益。
听上去像是一步妙棋,但仔细一算,就会发现这更像是一种焦虑的出口,而非真正的解法。
1.1亿的投资,换来的是不到5%的少数股权。
就算魔视智能上市后股价翻倍,这笔收益相对于主业每年数亿元的利润流失,不过是杯水车薪。
2025年年报印证了这一点:公司投资活动产生的现金流量净额为-1.17亿元,同比下降3121.79%。
与此同时,家族内部的交班信号也越来越明显。
2017年,夏志生因身体原因辞去董事长职务,将舵交给儿子夏鼎。
2019年底,夏鼎因个人原因辞职,由女儿夏兰接棒;2020年,夏兰辞去总经理,夏志生重出江湖过渡。
直到2026年6月的董事会换届,夏鼎和夏兰均未进入新一届董事会,王培飞接任董事长,夏志生仅保留名誉董事长头衔。
管理层交接在前,控股权转让在后。
这条时间线,几乎已经在告诉市场:退出,只是时间问题。
停牌前的迷局:5天3板,没有理由的大涨
如果说业绩下滑和家族退出是意料之中,那么停牌前那段诡异的股价行情,才是这场易主事件里最耐人寻味的插曲。
7月3日、7月8日、7月9日,浙江美大在5个交易日内斩获3个涨停板。
而在此期间,没有任何利好公告,公司基本面依然承压,股价年内累计下跌还超过13%。
在这种背景下,资金提前大举进场,让市场一头雾水。
7月9日盘后,公司才姗姗来迟地发布停牌公告,宣布实控人正筹划控制权变更事项。
7月10日,记者致电浙江美大,公司相关人士给出的回应耐人寻味:“我们也是昨天(9日)下午才得知筹划控制权变更这件事,公告挂网的时间确实比较晚了。”
也就是说,在重大信息正式披露之前,股价已经先涨了。
这批提前埋伏的资金从哪里来的,是巧合还是提前知情,目前官方尚无定论,但这个问题本身,已经在资本市场留下了一个大大的问号。
信息披露的及时性,是资本市场最基础的规则之一。
早一天披露和晚一天披露,对于已经埋伏其中的资金而言,就是截然不同的获利窗口。
这一点,无论最终调查结论如何,都值得监管层和投资者认真审视。
易主的细节:一笔藏着玄机的交易
7月16日,正式协议落地,细节随之浮出水面。
夏志生转让14.20%,夏鼎转让15.79%,合计29.99%,总价约12.9亿元,折合每股6.656元。
“29.99%”这个数字,卡得极为精准。
按照中国证券法规,当收购方持股比例触及30%时,须向全体股东发出全面要约收购邀请,成本和流程都大幅上升。
29.99%,恰好停在这条红线的零点一步之外。
这不是巧合,这是精心设计的交易结构。
锁定期安排也颇有意味:原实控家族承诺,交割完成后36个月内不再转让剩余股份;受让方深圳星蓝图的约束则更严——过户起60个月不得对外转让,且36个月内不得质押。
卖方拿了钱,保留少量股权长期绑定;买方拿了控制权,但流动性被锁死了整整五年。
资金来源方面,收购资金来自合伙人自有及自筹,自有资金占比不低于五成,有意避免了高杠杆收购带来的财务风险——至少在账面上是这样的。
接盘者张海政:一个技术男的厨电野心
那么,花了近13亿接下这家集成灶公司的人,究竟是谁?
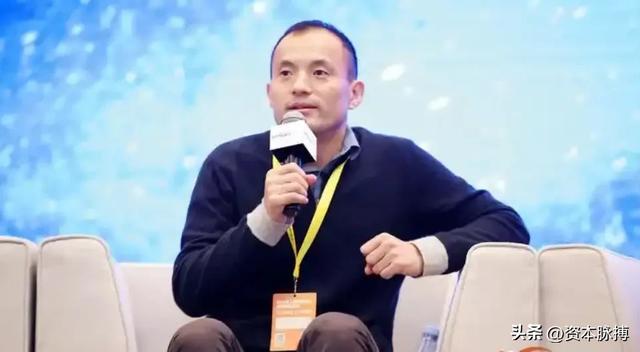
张海政,跨境电商创业者,学术背景相当硬核——上海交通大学计算机科学硕士、美国麻省大学计算机科学博士,在美国微软必应搜索和亚马逊分别做过软件工程师和商务数据挖掘工程师,拥有宾夕法尼亚大学博士后经历。
2013年从美国西雅图回到深圳,创立了星商电子商务。
和传统厨电人不同,张海政是典型的“数据驱动型”创业者。
他的逻辑不是“这个产品在国内卖得好,拿去海外试试”,而是“先用大数据扫描全球各市场的需求趋势、竞争格局、供应链成本,然后精准切入”。
这套打法让星商在跨境电商行业里做出了名堂。
公司业务覆盖北美、欧洲、南美、东南亚、印度等全球市场,已与澳柯玛电器等20余家国内品牌达成合作,帮助传统品牌通过海外电商渠道开拓增量,先后获得海尔资本的A轮、B轮、C轮持续加码投资。
从这个角度来看,张海政入主浙江美大,逻辑并非全无道理。
一个发明了集成灶的中国品牌,借助跨境电商渠道出海,在海外华人市场、东南亚新兴市场寻找新的增长点,听起来是一条可以讲通的故事。
但“可以讲通”和“真正能走通”,中间隔着非常远的距离。
三个悬而未决的问题
这笔交易,给浙江美大后续的故事留下了三个真正关键的问号。
第一个:监管的关口能否平稳通过。
交易尚需通过深交所合规性审核,完成股份过户登记后方能生效。
而停牌前那段令人存疑的股价异动,是否会触发监管层面的进一步关注,目前仍是未定之数。
第二个:跨境电商能否真正赋能集成灶。
这是整个交易最核心的商业逻辑,也是最难证伪的部分。
集成灶本质上是一个重安装、重售后、高客单价的品类,在国内市场尚且高度依赖线下渠道和新房配套,要通过亚马逊等跨境平台打开海外市场,面临的挑战远比3C产品和家居小件复杂得多。
张海政此前积累的成功经验,能在多大程度上平移到厨电这个更重的品类上,需要时间验证。
第三个:业绩能否止跌企稳。
2026年一季度,公司实现营业总收入7319.7万元,同比下降25.59%;归母净利润290.98万元,同比下降62.66%。
公司表示,降幅有所收窄,但主要系低基数效应,行业去库存尚未接近尾声。
换句话说,最坏的时候可能还没到。
地基还没稳,新主人就已经进场了。
写在最后
几十年前,夏志生从浙江海宁的农村带着5400元出发,一路摸索,发明了集成灶,开创了一个行业,在A股市场挂上了“集成灶第一股”的牌匾。
那段历史,是一个值得被记住的中国制造业故事。
但行业的天花板,被地产周期的下行一刀封顶。
这不是浙江美大的过错,却是它无力逃脱的宿命。
夏氏家族选择了一个体面的退出方式——带着近13亿现金离场,保留少量股权,把舞台留给来自深圳的跨界资本。
不管外界怎么评价,创始人做出了一个清醒的判断:自己能带它到这里,但下一段旅程,或许需要另一种人来走。
对于投资者而言,浙江美大的故事提供了一个值得深思的教训:不是所有好公司都能陪你穿越周期。
当一家企业的核心需求超过八成来自单一场景,而那个场景本身正在系统性萎缩的时候,公司管理层的能力再强,护城河也会慢慢干涸。
选股的时候,商业模式的结构性风险,比短期的业绩数字更值得警惕。
对于整个集成灶行业而言,浙江美大的易主是一个信号,而不仅仅是一个故事。
在以旧换新政策尚未形成规模效应、新房市场短期难以复苏的背景下,如何从“地产附属品”进化为真正意义上的“用户自主消费品”,是每一家集成灶企业都需要正面回答的命题。
至于张海政,这位靠数据算法闯出一片天的技术型商人,现在要面对的是截然不同的挑战:不是流量,不是选品,而是工厂、渠道、安装、售后,以及一个正在萎缩的行业里,那些最难用算法解决的人的问题。
跨界,从来都不容易。
时代给了夏志生一把创业的火种,他点燃了整个集成灶行业;时代又用一场地产下行,把这把火慢慢熄灭了。
接棒的人能否重新把它点起来,答案,市场会给出。
对此,您怎么看?欢迎在评论区留言,聊聊您的看法。
高升配资提示:文章来自网络,不代表本站观点。